काठमाण्डौ। वाणिज्य बैंकमा स्तरोन्नति हुने तयारीमा रहेको मुक्तिनाथ विकास बैंक लिमिटेडले आफ्नो व्यावसायिक आकार र भौगोलिक उपस्थिति विस्तार गर्न एकैपटक दुई वित्तीय संस्थालाई प्राप्ति गर्ने रणनीति अघि बढाएको छ।
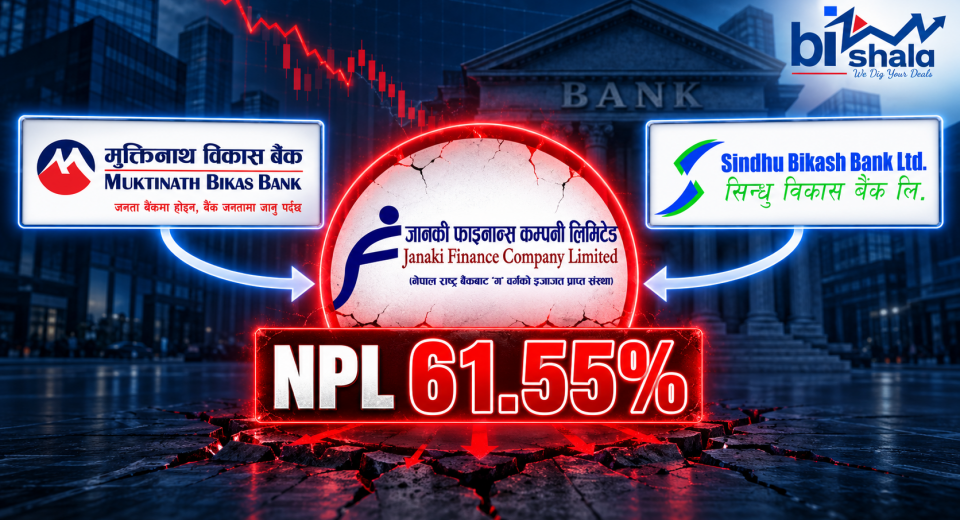
मुक्तिनाथले मधेश प्रदेशमा बलियो उपस्थिति रहेको जानकी फाइनान्स कम्पनी लिमिटेड र सिन्धुपाल्चोक केन्द्रित सिन्धु विकास बैंक लिमिटेडलाई प्राप्ति गर्ने प्रारम्भिक सम्झौता गरेको हो। यो प्राप्तिलाई मुक्तिनाथले वाणिज्य बैंक बन्नुअघि आफ्नो पुँजीगत आधार थप बलियो बनाउने, व्यवसायको आकार बढाउने र कमजोर भौगोलिक उपस्थितिलाई विस्तार गर्ने रणनीतिक कदमका रूपमा लिएको छ।
मुक्तिनाथ विकास बैंकका संस्थापक तथा पूर्वअध्यक्ष भरतराज ढकालले ठूला बैंक बन्नुअघि साना वित्तीय संस्था गाभ्ने वा प्राप्ति गर्ने अभ्यासकै निरन्तरताका रूपमा पछिल्लो सम्झौतालाई व्याख्या गरेका छन्।
‘ठूलो बैंक बन्नुअघि यसअघि अरूले पनि एक–दुईवटा साना वित्तीय संस्था लिने गरेका थिए। यो त्यसैको निरन्तरता हो,’ ढकालले बिजशालासँग भने, ‘हामीले राष्ट्रियस्तरको विकास बैंक बन्नुअघि पनि साना संस्थालाई मर्ज गरेका थियौँ। अब वाणिज्य बैंक बन्न नेपाल राष्ट्र बैंकमा निवेदन दिइसकेका छौँ। राष्ट्र बैंकले चाँडै स्तरोन्नतिको स्वीकृति दिने हाम्रो अपेक्षा छ।’
उनका अनुसार मुक्तिनाथको दोलखा र सिन्धुपाल्चोक क्षेत्रमा उपस्थिति तुलनात्मक रूपमा कमजोर छ। मधेश प्रदेशमा पनि बैंकको व्यावसायिक ‘फुटप्रिन्ट’ अपेक्षाकृत सानो छ। यही कमजोरी सम्बोधन गर्न ती क्षेत्रमा स्थापित संस्था रोजिएको हो।
‘दोलखा र सिन्धुपाल्चोकतिर हाम्रो फुटप्रिन्ट खासै थिएन। मधेशमा पनि उल्लेख्य उपस्थिति बन्न सकेको थिएन,’ उनले भने, ‘त्यसैले हाम्रो उपस्थिति कमजोर रहेका क्षेत्रमा स्थापित साना संस्थालाई प्राप्ति गर्ने निर्णय गरेका हौँ।’
ढकालका अनुसार वाणिज्य बैंकमा स्तरोन्नति हुन आवश्यक न्यूनतम चुक्तापुँजी मुक्तिनाथले यसअघि नै पुर्याइसकेको छ। त्यसैले दुई संस्था प्राप्ति गर्ने निर्णय पुँजी नपुगेका कारण नभई राष्ट्र बैंकको सुझाव तथा बैंकलाई थप ठूलो र बलियो बनाउने दीर्घकालीन रणनीतिअन्तर्गत गरिएको हो।
‘वाणिज्य बैंक बन्न चुक्तापुँजीको समस्या थिएन। राष्ट्र बैंकले तोकेको न्यूनतम पुँजी यसअघि नै पुगिसकेको छ,’ ढकालले भने, ‘तर राष्ट्र बैंकको अनुरोध र बैंकलाई अझ ठूलो बनाउँदै लैजाने हाम्रो रणनीति मेल खाएपछि प्राप्तिको निर्णय गरिएको हो।’
बैंकको भदौ १९ गते बिहान बसेको सञ्चालक समितिको ३८५औँ बैठकले जानकी फाइनान्स र सिन्धु विकास बैंकलाई प्राप्ति गर्ने निर्णय गरेको थियो। सोही दिन तीनवटै संस्थाबीच प्रारम्भिक सम्झौतापत्रमा हस्ताक्षर भएको हो।
अब सम्पत्ति तथा दायित्वको विस्तृत परीक्षण अर्थात् डीडीए, स्वाप अनुपात निर्धारण, साधारणसभाको अनुमोदन र नेपाल राष्ट्र बैंकसहित सम्बन्धित नियामकीय निकायको स्वीकृतिपछि मात्र प्राप्तिले अन्तिम रूप पाउनेछ।
तीनवटै संस्थाले आर्थिक वर्ष २०८२/८३ को चौथो त्रैमाससम्म सार्वजनिक गरेका वित्तीय विवरणलाई कुनै डीडीए तथा अन्तरसंस्था कारोबार समायोजन नगरी साधारण योग गर्दा प्राप्तिपछि बन्ने संस्थाको सम्भावित आकार उल्लेख्य देखिन्छ।
यस आधारमा प्राप्तिपछि मुक्तिनाथको कुल सम्पत्ति हालको तुलनामा करिब ७.४९ प्रतिशत , निक्षेप ६.२२ प्रतिशत र ग्राहक कर्जा करिब ५.४१ प्रतिशत बढ्ने देखिन्छ। चुक्तापुँजी भने ८ अर्ब रुपैयाँबाट बढेर करिब ९ अर्ब २४ करोड ८३ लाख रुपैयाँ पुग्न सक्छ।
तर यो सम्भावित आकार तीनवटै संस्थाको सार्वजनिक वित्तीय विवरणको साधारण योग मात्र हो। डीडीएपछि कायम हुने स्वाप अनुपात, सम्पत्ति तथा दायित्वको पुनर्मूल्यांकन, खराब कर्जाको सम्भावित प्रोभिजन, अन्तरसंस्था कारोबार र अन्य नियामकीय समायोजनपछि अन्तिम तथ्यांक फरक हुनेछ।
तीन संस्थाको वित्तीय स्वास्थ्य तुलना गर्दा मुक्तिनाथ विकास बैंक स्पष्ट रूपमा बलियो देखिन्छ।
आर्थिक वर्ष २०८२/८३ मा मुक्तिनाथले करिब १ अर्ब ५१ करोड ८३ लाख रुपैयाँ खुद नाफा कमाएको छ। बैंकको प्रतिसेयर आम्दानी १८.९८ रुपैयाँ, पुँजीकोष अनुपात १३.४७ प्रतिशत र निष्क्रिय कर्जा अनुपात ४.७७ प्रतिशत छ। बैंकसँग करिब ६० करोड ४२ लाख रुपैयाँ वितरणयोग्य नाफा छ भने वार्षिकीकृत वितरणयोग्य नाफा प्रतिसेयर ६.४५ रुपैयाँ देखिन्छ।
सिन्धु विकास बैंकको वित्तीय अवस्था भने मध्यम दबाबमा देखिन्छ। बैंकको कुल सम्पत्ति ६ अर्ब १३ करोड रुपैयाँ, निक्षेप ५ अर्ब ४१ करोड रुपैयाँ र ग्राहक कर्जा ३ अर्ब ३२ करोड रुपैयाँ छ। यसको निष्क्रिय कर्जा ५.९२ प्रतिशत र खुद निष्क्रिय कर्जा २.०५ प्रतिशत छ।
सिन्धुको पुँजीकोष अनुपात १२.३६ प्रतिशत रहे पनि आर्थिक वर्षभरि खुद नाफा करिब १० लाख रुपैयाँमा सीमित भएको छ। प्रतिसेयर आम्दानी ०.१८ रुपैयाँ मात्रै छ भने वितरणयोग्य नोक्सानी २३ करोड ६६ लाख रुपैयाँ पुगेको छ। सञ्चित नोक्सानीका कारण प्रतिसेयर नेटवर्थ पनि करिब ९६.८७ रुपैयाँमा झरेको छ।
प्राप्तिका क्रममा मुक्तिनाथका लागि सबैभन्दा चुनौतीपूर्ण संस्था भने जानकी फाइनान्स देखिन्छ। फाइनान्सको कुल कर्जामध्ये ६१.५५ प्रतिशत निष्क्रिय कर्जा छ। पुँजीकोष अनुपातसमेत ऋणात्मक ६.१४ प्रतिशत मा झरेको छ।
जानकीको ६९ करोड ४ लाख रुपैयाँ चुक्तापुँजी रहे पनि सञ्चित नोक्सानी १ अर्ब १२ करोड ७५ लाख रुपैयाँभन्दा बढी छ। फलस्वरूप संस्थाको कुल इक्विटी करिब ६१ लाख ५४ हजार रुपैयाँ ऋणात्मक बनेको छ। प्रतिसेयर नेटवर्थसमेत ऋणात्मक ०.८९ रुपैयाँ छ।
यद्यपि अघिल्लो आर्थिक वर्षमा २० करोड ७२ लाख रुपैयाँभन्दा बढी नोक्सानीमा रहेको जानकीले आर्थिक वर्ष २०८२/८३ मा करिब ९३ लाख ४४ हजार रुपैयाँ नाफा देखाएको छ। अन्तिम त्रैमासमा मात्रै उसले ३ करोड ८४ लाख रुपैयाँ नाफा कमाएको देखिए पनि अत्यधिक खराब कर्जा र ऋणात्मक पुँजीकोषका कारण संस्थाको वास्तविक वित्तीय पुनर्संरचना सहज हुने अवस्था छैन।
तीन संस्थाको ग्राहक कर्जा र प्रकाशित निष्क्रिय कर्जा अनुपातलाई भारित औसतमा राख्दा संयुक्त संस्थाको प्रारम्भिक निष्क्रिय कर्जा अनुपात करिब ५.९४ प्रतिशत हुनसक्ने देखिन्छ। यो मुक्तिनाथको हालको ४.७७ प्रतिशतभन्दा करिब १.१७ प्रतिशत विन्दुले बढी हो।
विशेषगरी जानकीको ६१.५५ प्रतिशत निष्क्रिय कर्जाले संयुक्त संस्थाको कर्जा गुणस्तरमा तत्काल दबाब सिर्जना गर्न सक्छ। डीडीएका क्रममा जानकीको कर्जाको वास्तविक अवस्था, धितोको गुणस्तर, सम्भावित असुली, थप कर्जा नोक्सानी व्यवस्था र दायित्वको मूल्यांकन निर्णायक हुनेछ।
अर्कोतर्फ, जानकीको कुल कर्जा मुक्तिनाथको तुलनामा सानो भएकाले त्यसको अत्यधिक खराब कर्जाको प्रभाव संयुक्त संस्थाको समग्र आकारमा केही सीमित रहनेछ। तर थप प्रोभिजन आवश्यक परे मुक्तिनाथको नाफा, सञ्चित कोष तथा वितरणयोग्य नाफामा असर पर्न सक्छ।
यो प्राप्तिबाट मुक्तिनाथले तत्काल ठूलो नाफा थप्नेभन्दा पनि नयाँ बजार, शाखा सञ्जाल, ग्राहक आधार र भौगोलिक पहुँच प्राप्त गर्ने देखिन्छ। जानकीमार्फत मधेश प्रदेश तथा सिन्धुमार्फत सिन्धुपाल्चोक–दोलखा आसपास आफ्नो उपस्थिति बढाउने बैंकको रणनीति छ।
यसले प्रस्तावित वाणिज्य बैंकलाई भौगोलिक विविधता, ठूलो निक्षेप आधार र विस्तारित ग्राहक सञ्जाल उपलब्ध गराउनेछ। तर यसको मूल्य जानकीको कमजोर वासलात सफा गर्नुपर्ने र सिन्धुको घट्दो नाफा पुनरुत्थान गर्नुपर्ने चुनौतीका रूपमा तिर्नुपर्ने हुन सक्छ।
त्यसैले मुक्तिनाथको ‘डबल अक्विजिशन’ केवल आकार बढाउने सम्झौता होइन। यो कमजोर वित्तीय संस्था सम्हाल्दै वाणिज्य बैंकको यात्रामा अघि बढ्ने रणनीतिक तर जोखिमयुक्त छलाङसमेत हो। अन्तिम सफलता डीडीएमा देखिने वास्तविक अवस्था, स्वाप अनुपात र प्राप्तिपछि कर्जा असुली तथा संस्थागत एकीकरण कति प्रभावकारी हुन्छ भन्नेमा निर्भर रहनेछ।
अहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।