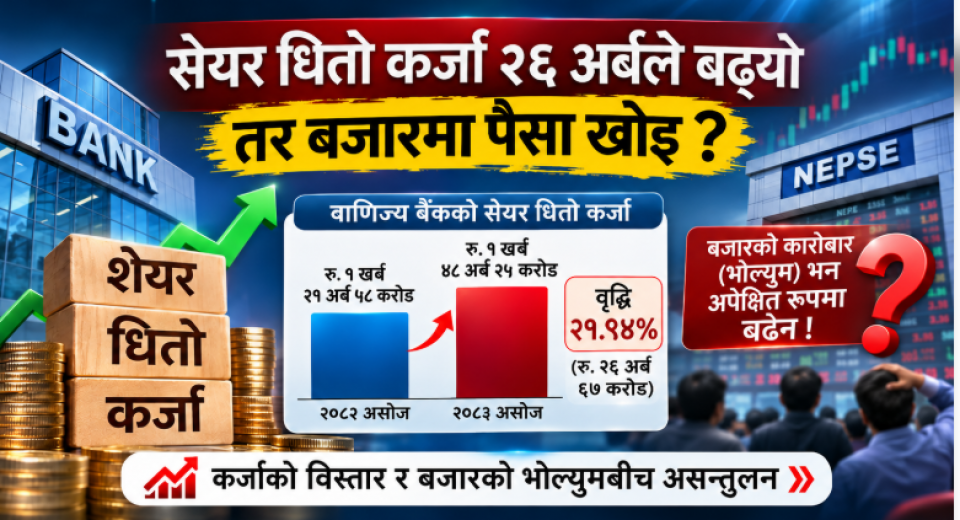
काठमाण्डौ। बैंक तथा वित्तीय संस्थाबाट सेयर धितोमा प्रवाह हुने कर्जा उल्लेख्य रूपमा बढिरहेको छ। तर, त्यसको अनुपातमा सेयर बजारमा कारोबार रकम (भोल्युम) बढ्न नसक्दा बैंकबाट अर्बौं रुपैयाँ ऋण लिने लगानीकर्ताको पैसा आखिर कहाँ गइरहेको छ भन्ने प्रश्न उब्जिएको छ ।
वाणिज्य बैंकहरूको पछिल्लो विवरणअनुसार २०८३ असोज मसान्तसम्म सेयर धितो कर्जा १ खर्ब ४८ अर्ब २५ करोड रुपैयाँ नाघेको छ। अघिल्लो वर्षको असोज मसान्तमा यस्तो कर्जा १ खर्ब २१ अर्ब ५८ करोड रुपैयाँ थियो।
यसरी एक वर्षमा वाणिज्य बैंकहरूको सेयर धितो कर्जाको बक्यौता २६ अर्ब ६७ करोड रुपैयाँ अर्थात् २१.९४ प्रतिशतले बढेको छ। तर, सेयर धितो कर्जामा भएको यो विस्तारको प्रभाव दोस्रो बजारको कारोबार रकममा अपेक्षाअनुसार देखिएको छैन।
पछिल्लो समय सेयर बजारमा दैनिक कारोबार रकम प्रायः केही अर्ब रुपैयाँकै सीमामा घुमिरहेको छ। मंसिर ४ गते नेप्से परिसूचक सामान्य बढ्दा पनि कारोबार रकम करिब ३ अर्ब ८७ करोड रुपैयाँमा सीमित भएको थियो।
कुन बैंकले कति बढाए सेयर धितो कर्जा ?
नेपाल राष्ट्र बैंकको तथ्याङ्कअनुसारसेयर धितो कर्जा प्रवाहमा नबिल बैंक सबैभन्दा अगाडि छ। नबिलको यस्तो कर्जा १८ अर्ब ३८ करोड ५५ लाख रुपैयाँ पुगेको छ। अघिल्लो वर्षको तुलनामा बैंकको कर्जा १३.०१ प्रतिशतले बढेको हो।
दोस्रो स्थानमा रहेको ग्लोबल आइएमई बैंकको सेयर धितो कर्जा १६ अर्ब २८ करोड ९४ लाख रुपैयाँ पुगेको छ। बैंकको यस्तो कर्जा २९.६३ प्रतिशतले बढेको छ।
कुमारी बैंकले १२ अर्ब ३७ करोड ५० लाख र प्राइम कमर्सियल बैंकले १० अर्ब ६९ करोड ८५ लाख रुपैयाँ सेयर धितो कर्जा प्रवाह गरेका छन्।
सबैभन्दा बढी प्रतिशतले सेयर धितो कर्जा बढाउने बैंक एनएमबी बनेको छ। बैंकको यस्तो कर्जा एक वर्षमा १३०.१७ प्रतिशतले बढेको छ।
एनआईसी एशिया बैंकको कर्जा ७३.३४ प्रतिशत, सानिमा बैंकको ६८.३९ प्रतिशत, माछापुच्छ्रे बैंकको ५३.९३ प्रतिशत र कृषि विकास बैंकको ५३.८३ प्रतिशतले बढेको छ।
यसको विपरीत सिटिजन्स बैंकको सेयर धितो कर्जा ११.६२ प्रतिशत, प्रभु बैंकको १०.३० प्रतिशत, नेपाल बैंकको ७.७८ प्रतिशत र नेपाल एसबीआई बैंकको ५.२५ प्रतिशतले घटेको छ।
सामान्यतया सेयर धितो कर्जाको विस्तारलाई सेयर बजारका लागि सकारात्मक सूचक मानिन्छ। लगानीकर्ताले सेयर धितो राखेर बैंकबाट कर्जा लिँदा बजारमा लगानीयोग्य पूँजीको उपलब्धता बढ्न सक्छ।
तर, अहिलेको अवस्थाले कर्जाको वृद्धि र बजारमा वास्तविक खरिद चापबीच फरक देखाएको छ।
सेयर धितोमा लिइएको सबै कर्जा नयाँ सेयर खरिदमै प्रयोग भएको नहुन सक्छ। कतिपय लगानीकर्ताले पुरानो कर्जा व्यवस्थापन, अन्य वित्तीय दायित्व पूरा गर्न वा आफ्नो तरलता व्यवस्थापनका लागि समेत यस्तो कर्जा प्रयोग गरेको हुन सक्छन्।
साथै ठूला लगानीकर्ताले कर्जा सुविधा विस्तार गरे पनि तत्काल थप सेयर खरिद नगरी उपयुक्त मूल्य र बजारको दिशाको प्रतीक्षा गरिरहेका हुन सक्छन्।
यसबाहेक लगानीकर्ताहरूले सेयर धितो कर्जालाई पहिले लिएको महँगो कर्जा सस्तो ब्याजदरमा प्रतिस्थापन गर्ने माध्यम बनाएको पनि हुन सक्छ। यस्तो अवस्थामा कर्जाको आकार बढे पनि बजारमा सोही अनुपातमा नयाँ पैसा प्रवेश गर्दैन।
त्यस्तै, कर्जाको विस्तार सीमित ठूला लगानीकर्तामा केन्द्रित भएको अवस्थामा बजारमा व्यापक सहभागिता र कारोबार वृद्धिको प्रभाव कमजोर हुन सक्छ।
नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांकले पनि यस्तै प्रश्न उठाउने आधार दिएको छ। केन्द्रीय बैंकअनुसार असोज मसान्तसम्म समग्र बैंक तथा वित्तीय संस्थाको मार्जिन प्रकृतिको कर्जा १ खर्ब ७१ अर्ब ३७ करोड रुपैयाँ पुगेको छ। तर, असार मसान्तको तुलनामा तीन महिनामा यस्तो कर्जा २.९ प्रतिशत मात्रै बढेको छ।
यसले वार्षिक रूपमा कर्जा उल्लेख्य बढे पनि पछिल्लो त्रैमासमा नयाँ कर्जा विस्तारको गति तुलनात्मक रूपमा सीमित रहेको संकेत गर्छ।
यहाँ एउटा महत्वपूर्ण तथ्य बुझ्न आवश्यक छ। वाणिज्य बैंकहरूको सेयर धितो कर्जा एक वर्षमा २६ अर्ब ६७ करोड रुपैयाँले बढ्नु भनेको त्यति नै रकम नयाँ सेयर खरिदका लागि दोस्रो बजारमा प्रवेश गरेको प्रमाण होइन।
यो दुई अवधिको कर्जा बक्यौताबीचको अन्तर हो। यसमा नयाँ ऋण, पुरानो ऋणको भुक्तानी, कर्जा नवीकरण तथा कर्जा स्थानान्तरणजस्ता गतिविधिको प्रभाव पर्न सक्छ।
त्यसैले बजारमा पैसा नआएको निष्कर्षमा पुग्नुअघि सेयर धितो कर्जाको वास्तविक उपयोग, नयाँ कर्जा वितरण र सोही अवधिको दैनिक कारोबार रकमको तुलनात्मक अध्ययन आवश्यक हुन्छ।
तर, एउटा कुरा स्पष्ट छ— बैंकहरूको सेयर धितो कर्जा बढिरहेको अवस्थामा पनि त्यसको प्रभाव बजारको कारोबारमा समान अनुपातमा देखिएको छैन।
यसले सेयर बजारमा अहिले तरलताको उपलब्धताभन्दा पनि लगानीकर्ताको मनोबल, विश्वास र खरिद गर्ने इच्छाशक्ति बढी निर्णायक बन्दै गएको हुन सक्ने संकेत गर्छ।
बैंकहरू सेयर धितोमा ऋण दिन तयार देखिएका छन्, कर्जाको बक्यौता पनि बढेको छ। तर, त्यसले दोस्रो बजारमा उत्साहजनक खरिद चाप सिर्जना गर्न सकेको छैन।
अहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।