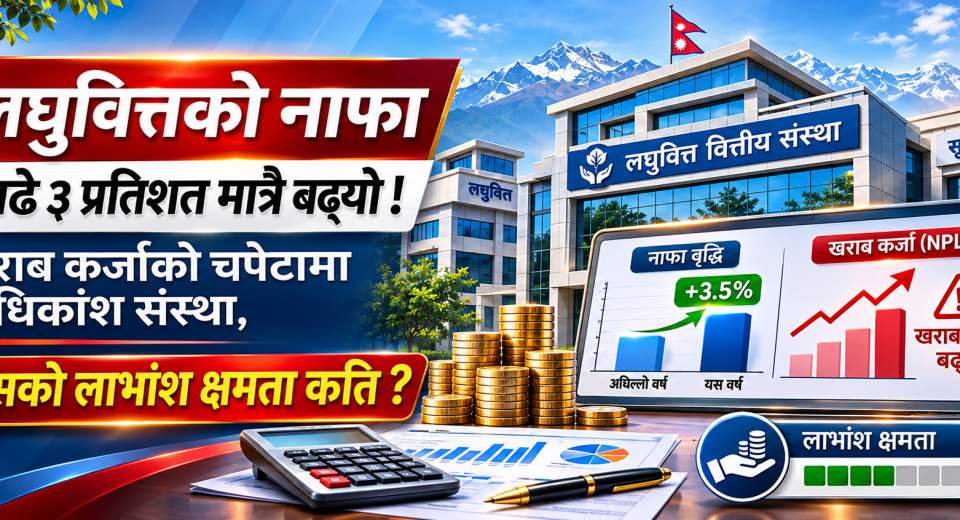
काठमाण्डौ । चालु आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासमा लघुवित्त वित्तीय संस्थाहरूको नाफामा सामान्य सुधार देखिए पनि खराब कर्जाको बढ्दो दबाबले समग्र क्षेत्रको वित्तीय स्वास्थ्यमा चुनौती थपिएको छ। केही लघुवित्तले नाफामा आकर्षक छलाङ मारेका छन् भने कतिपय संस्थाको नाफा ह्वात्तै घटेको छ। केही संस्था त नाफाबाट घाटामा पुगेका छन्।
लघुवित्त संस्थाहरूले सार्वजनिक गरेका पहिलो त्रैमासिक वित्तीय विवरणको संकलित तथ्यांकअनुसार समीक्षा अवधिमा समग्र खुद नाफा ३.७४ प्रतिशतले बढेको छ। गत आर्थिक वर्षको असोज मसान्तसम्म २ अर्ब ९ करोड ९१ लाख ९२ हजार रुपैयाँ रहेको कुल खुद नाफा चालु वर्षको सोही अवधिमा बढेर २ अर्ब १७ करोड ७७ लाख ६ हजार रुपैयाँ पुगेको छ।
यसरी लघुवित्त क्षेत्रको कुल नाफा एक वर्षमा करिब ७ करोड ८५ लाख रुपैयाँले मात्रै बढेको छ।
तर समग्र नाफाको वृद्धिदरले सबै संस्थाको वास्तविक अवस्था प्रतिनिधित्व गर्दैन। केही संस्थाको नाफामा असाधारण सुधार हुँदा त्यसले कुल नाफालाई सकारात्मक बनाएको छ। अर्कोतर्फ कमजोर कर्जा असुली, निष्क्रिय कर्जा वृद्धिका कारण थपिने कर्जा नोक्सानी व्यवस्था र आम्दानीमा आएको दबाबले कतिपय संस्थाको वित्तीय अवस्था कमजोर बनाएको छ।
विशेषगरी खराब कर्जा अनुपात २० प्रतिशत नाघेका संस्थाहरूको संख्या र ऋणात्मक लाभांश क्षमता भएका लघुवित्तहरूको अवस्थाले समग्र क्षेत्रको चुनौती उजागर गरेको छ।
खुद नाफा : छिमेक पहिलो स्थानमा, एनआईसी एशियाको नाफामा ठूलो छलाङ !
खुद नाफाको आधारमा छिमेक लघुवित्त पहिलो स्थानमा रहेको छ। कम्पनीले पहिलो तीन महिनामा २७ करोड ३३ लाख ६७ हजार रुपैयाँ खुद नाफा कमाएको छ। गत वर्षको सोही अवधिको तुलनामा उसको नाफा १.६२ प्रतिशतले बढेको हो।
दोस्रो स्थानमा रहेको डिप्रोक्स लघुवित्तले २१ करोड ९३ लाख रुपैयाँ नाफा आर्जन गरेको छ। संस्थाको नाफा ८.७६ प्रतिशतले बढेको छ।
त्यस्तै, जीवन विकास लघुवित्तले २० करोड १५ लाख १० हजार रुपैयाँ नाफा कमाउँदै ३८.१५ प्रतिशतको वृद्धि हासिल गरेको छ। नेशनल लघुवित्तले १९ करोड ५ लाख २८ हजार रुपैयाँ नाफा कमाएको छ। उसको नाफा ३२.०५ प्रतिशतले बढेको छ।
नाफाको वृद्धिदरका आधारमा एनआईसी एशिया लघुवित्तले सबैभन्दा आकर्षक सुधार देखाएको छ। अघिल्लो वर्षको पहिलो त्रैमासमा ९० लाख ९० हजार रुपैयाँ नाफा कमाएको यो संस्थाले चालु वर्षको सोही अवधिमा ११ करोड ११ लाख ४१ हजार रुपैयाँ नाफा कमाएको छ। उसको नाफा १ हजार १२२.६७ प्रतिशतले बढेको हो।
तर सबै संस्थाको अवस्था उत्साहजनक छैन। केही संस्थाको नाफा गत आर्थिक वर्षको तुलनामा ह्वात्तै घटेको छ । नाफा बढ्ने र घट्ने प्रमुख कारण सबै संस्थामा एकै किसिमका छैनन्। नाफा बढ्नुमा ब्याज आम्दानी र सञ्चालन नाफामा आएको सुधारको भूमिका देखिएको छ भने नाफा घट्नुमा खराब कर्जा बढेर कर्जा नोक्सानी व्यवस्था थपिनु प्रमुख कारण देखिएको छ।
यसले लघुवित्तहरूको नाफा कर्जा विस्तारमा मात्रै नभई ब्याज आम्दानी, कर्जा असुली, सञ्चालन खर्च र खराब कर्जाबापत गर्नुपर्ने व्यवस्थामा समेत निर्भर रहेको देखाउँछ।
प्रतिसेयर आम्दानी (ईपीएस) का आधारमा महिला लघुवित्त पहिलो स्थानमा रहेको छ। कम्पनीको वार्षिकीकरण गरिएको ईपीएस ८०.४० रुपैयाँ पुगेको छ। गत वर्षको सोही अवधिमा यस्तो आम्दानी ३७.२३ रुपैयाँ थियो। एक वर्षमै कम्पनीको ईपीएस ४३.१७ रुपैयाँले बढेको हो।
दोस्रो स्थानमा रहेको मिथिला लघुवित्तको ईपीएस ६७.९३ रुपैयाँ रहेको छ। त्यस्तै, स्वाभिमान लघुवित्तको ६६.२० रुपैयाँ, नेशनल लघुवित्तको ५०.०९ रुपैयाँ र नेष्डो समृद्ध लघुवित्तको ५०.०६ रुपैयाँ रहेको छ।
अर्कोतर्फ सिवाईसी नेपाल लघुवित्तको ईपीएस सबैभन्दा कमजोर देखिएको छ। कम्पनीको ईपीएस ऋणात्मक १११.८० रुपैयाँ पुगेको छ।
आरम्भ चौतारी लघुवित्तको ईपीएस ऋणात्मक २५.६७ रुपैयाँ, जनउत्थान सामुदायिक लघुवित्तको ऋणात्मक २५.१७ रुपैयाँ र सामुदायिक लघुवित्तको ऋणात्मक १५.७९ रुपैयाँ रहेको छ।
नाफामा ठूलो वृद्धि गरे पनि केही संस्थाको ईपीएस भने अपेक्षाकृत कमजोर छ। एनआईसी एशिया लघुवित्तको नाफा १ हजार प्रतिशतभन्दा बढीले बढे पनि ईपीएस २५.५६ रुपैयाँ छ।
खराब कर्जाको चपेटामा अधिकांश संस्था !
लघुवित्त क्षेत्रको सबैभन्दा चिन्ताजनक पक्ष खराब कर्जाको अवस्था देखिएको छ।
समीक्षा अवधिमा मातृभूमि लघुवित्तको खराब कर्जा अनुपात सबैभन्दा उच्च २७.०२ प्रतिशत पुगेको छ। गत वर्षको सोही अवधिमा यस्तो अनुपात १०.०३ प्रतिशत मात्रै थियो। एक वर्षमा संस्थाको खराब कर्जा अनुपात १६.९९ प्रतिशत विन्दुले बढेको छ।
त्यस्तै, नेरुडे मिर्मिरे लघुवित्तको खराब कर्जा २१.७३ प्रतिशत, आरम्भ चौतारीको २१.२६ प्रतिशत, धौलागिरीको २१.०५ प्रतिशत र समता घरेलु लघुवित्तको २०.५० प्रतिशत रहेको छ।
यीबाहेक नेष्डो समृद्ध लघुवित्तको खराब कर्जा अनुपात १९.५२ प्रतिशत, फर्वार्ड माइक्रोफाइनान्सको १८.१३ प्रतिशत, नाडेप लघुवित्तको १७.२७ प्रतिशत र सिवाईसी नेपालको १६.२७ प्रतिशत रहेको छ।
तर केही संस्थाले खराब कर्जा नियन्त्रणमा उल्लेख्य सुधारसमेत गरेका छन्।
फर्स्ट माइक्रोफाइनान्सको खराब कर्जा अनुपात ४.२४ प्रतिशतबाट घटेर १.९७ प्रतिशतमा झरेको छ। छिमेक लघुवित्तको खराब कर्जा २.५१ प्रतिशतबाट घटेर २.२३ प्रतिशत कायम भएको छ।
सूर्योदय वोमी लघुवित्तको खराब कर्जा १८.६८ प्रतिशतबाट घटेर ११.८४ प्रतिशतमा आएको छ। एनआईसी एशिया लघुवित्तको खराब कर्जा पनि १७.०६ प्रतिशतबाट १३.८९ प्रतिशतमा झरेको छ।
खराब कर्जा बढ्दा संस्थाहरूले सम्भावित कर्जा नोक्सानीबापत बढी रकम छुट्याउनुपर्ने हुन सक्छ। यस्तो व्यवस्थाले सञ्चालन आम्दानीमा सुधार भए पनि खुद नाफा घटाउन सक्छ।
पहिलो त्रैमासको वित्तीय विवरणले लघुवित्त क्षेत्रको वित्तीय अवस्था मिश्रित रहेको संकेत गरेको छ।
एकातर्फ छिमेक, डिप्रोक्स, जीवन विकास र नेशनलजस्ता संस्थाले नाफाको आकारमा आफ्नो बलियो उपस्थिति कायम गरेका छन्। अर्कोतर्फ एनआईसी एशिया, एनएमबि र स्वाभिमानजस्ता संस्थाको नाफा वृद्धिदर उच्च देखिएको छ।
तर खराब कर्जा बढेका कतिपय संस्थाको नाफा खुम्चिएको छ भने केही संस्था घाटामा पुगेका छन्।
लघुवित्तहरूको आगामी वित्तीय प्रदर्शनमा कर्जा असुलीको गति, निष्क्रिय कर्जाको व्यवस्थापन, ब्याज आम्दानीको विस्तार र सञ्चालन खर्च नियन्त्रण प्रमुख निर्णायक बन्ने देखिन्छ।
लगानीकर्ताका लागि पनि नाफाको आकार वा वृद्धिदर मात्रै हेरेर लगानी निर्णय लिनु उपयुक्त नहुन सक्छ। प्रतिसेयर आम्दानी, खराब कर्जा, वितरणयोग्य नाफा र पूँजीकोषको अवस्थालाई सँगसँगै विश्लेषण गर्नुपर्ने आवश्यकता देखिएको छ।
अहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।